预收费资金监管
预收费资金监管:保障消费者权益的新举措
随着互联网经济的迅速发展,教育、旅游等行业中的预收费模式逐渐普及。客户在购买服务时先行支付一定金额,而商家则在课程开始或旅行结束后提供服务。然而,在这种模式下,一旦发生纠纷,消费者的预付款往往难以追回。面对这样的挑战,行业监管机构和平台纷纷采取措施进行资金监管,为消费者编织了一张安心的保障网。
资金监管助力解决传统问题
在预收学费、旅游费等情况下,由于涉及金额较大且支付周期较长,一旦出现商家跑路或服务质量下降等问题,消费者的权益很难得到完全保障。为了破解这一难题,资金监管应运而生。其基本原理是将消费者预付款存入第三方账户中,并由监管机构进行管理及监控。
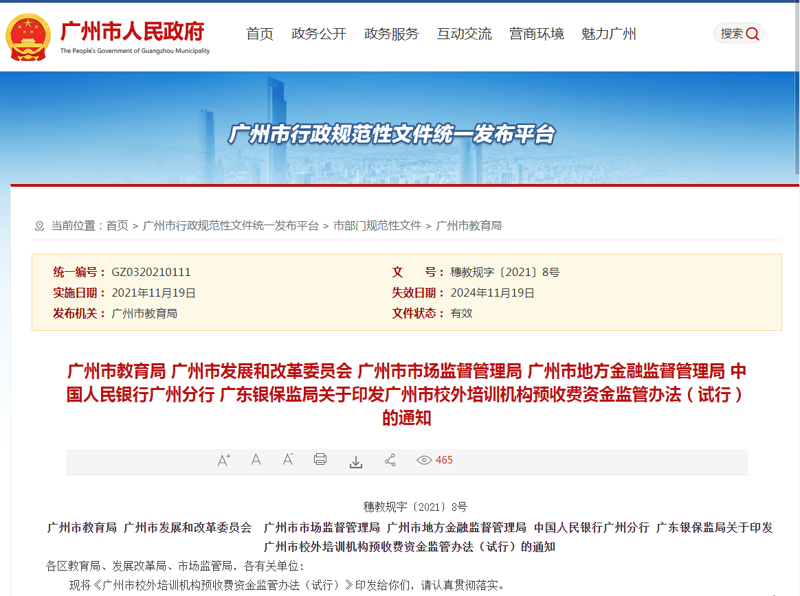
实践中的应用案例
例如,在教育行业,一家在线课程平台通过与银行合作,建立了专门的托管账户机制。在学生家长支付学费后,资金不会直接进入教育机构账户,而是在监管下留存在托管账户内。只有当学员完成预定的学习目标并通过了考核之后,这部分预付费用才会被解冻并划转到教育机构所提供的账户中。
此外,在旅游领域,也出现了类似的模式。消费者在选择某旅行社报名参加旅行时,无需将全部款项一次性支付给旅行社。而是先按约定比例缴纳部分定金,随后将剩余款项存入第三方监管账户。直到旅行完成后且双方均无争议的情况下,这部分资金才会转至旅行社。
资金监管的必要性
实施预收费用监管不仅能够规避消费者权益受损的风险,而且有助于维护市场公平竞争秩序。通过确保商家不能随意挪用客户预付款项,并严格按照合同履行义务,有效防止了资金被滥用或擅自改变用途的现象发生。
总结起来,预收费资金监管已经成为解决当前行业难题的重要策略之一。它不仅为广大消费者提供了强大的后盾保障,也促进了相关服务品质的提升。未来随着政策环境进一步优化以及信息技术不断进步,相信这一机制将日益完善,并在更多领域得到推广和应用。